Gestion budget - dépenses

- 2.52K Avis
- 4,8
- Téléchargements
- 10 000 000+
 Analyse par Appgk
Quand je veux comprendre où part mon argent sans transformer mon téléphone en tableur compliqué, je cherche surtout une application que je peux ouvrir, remplir rapidement, puis consulter sans réfléchir. C’est dans ce contexte que j’ai essayé Gestion budget - dépenses. Cette application de finance mise sur un suivi quotidien très direct : enregistrer ses dépenses, les regrouper mentalement par habitudes et reprendre le contrôle de son budget avec une interface conviviale.
Mon impression générale est assez claire : elle convient surtout à quelqu’un qui veut commencer à suivre ses dépenses sans apprendre une méthode complète de gestion financière. Elle est gratuite au téléchargement, classée PEGI 3, et son fonctionnement s’adresse davantage au suivi personnel qu’à la gestion comptable avancée. Avec une moyenne de 4,8 auprès d’environ 486 000 évaluations et plus de 10 millions d’installations, elle bénéficie d’une adoption importante. Cela ne remplace pas un essai personnel, mais c’est un signe rassurant pour une application aussi simple en apparence.
Du paiement oublié au bilan compréhensible
Je vais d’abord regarder ce que change un suivi régulier quand les petits paiements s’accumulent sans qu’on les remarque. L’enjeu n’est pas seulement de consigner chaque achat, mais de rendre les habitudes assez visibles pour qu’un bilan serve vraiment à quelque chose.
Le point de départ : quand les petites dépenses deviennent invisibles
Le problème que cette application cherche à résoudre est très concret. Je connais mes grosses charges mensuelles, mais ce sont souvent les achats ordinaires qui brouillent la vision d’ensemble : un repas pris dehors, une course rapide, un abonnement que l’on oublie, ou une dépense faite entre deux rendez-vous. En fin de mois, le solde bancaire indique ce qu’il reste, mais pas forcément pourquoi il reste si peu.
Avec Gestion budget - dépenses, l’idée est de noter les sorties d’argent au moment où elles se produisent ou juste après. Ce choix demande une petite discipline, mais il évite de compter uniquement sur la mémoire. La valeur de l’application apparaît donc moins dans une fonction spectaculaire que dans cette continuité : chaque entrée rend le bilan final un peu plus crédible.
Je la trouve particulièrement adaptée aux personnes qui commencent à surveiller leur argent, aux étudiants, aux foyers qui veulent observer leurs habitudes ou à celles et ceux qui trouvent les applications bancaires trop centrées sur les opérations déjà passées. Une banque montre généralement les mouvements du compte. Ici, l’intérêt est de créer une lecture personnelle de ces mouvements, orientée vers le budget et les habitudes.
La première saisie : aller vite sans perdre le fil
Le premier test important est celui de la dépense imprévue. Si je dois attendre le soir, retrouver le ticket, me rappeler le montant et reconstruire le contexte, le suivi risque de s’arrêter au bout de quelques jours. Une application de ce type doit donc rester assez simple pour être utilisée dans une file d’attente, après un achat ou avant de passer à autre chose.
Nos actualités à lire ensuite
Voir toutes les actualités
Dans cet usage, la présentation conviviale est un vrai avantage. Je peux envisager le suivi comme une routine courte plutôt que comme une séance de comptabilité. C’est important pour les personnes qui ne veulent pas consacrer une heure chaque semaine à classer leurs opérations. La simplicité réduit la résistance au démarrage, même si elle ne supprime pas la nécessité de saisir régulièrement les informations.
Mon conseil est de choisir une règle fixe dès le départ : enregistrer chaque dépense immédiatement, ou faire une vérification à la même heure chaque soir. Mélanger les deux méthodes donne souvent un historique incomplet. Le meilleur résultat ne vient pas d’une saisie parfaite pendant trois jours, mais d’une habitude suffisamment stable pour faire apparaître les répétitions.
Les meilleurs aspects de Gestion budget - dépenses
Points à retenir à propos de Gestion budget - dépenses
Construire une lecture utile plutôt qu’une collection de chiffres
Une liste de dépenses n’est utile que si elle permet de prendre une décision. Après quelques jours, je ne regarderais pas seulement le total. Je chercherais plutôt les catégories qui reviennent, les moments où je dépense le plus facilement et les achats qui semblent petits isolément mais pèsent ensemble. C’est là que le suivi devient un outil de réflexion, pas seulement un carnet numérique.
Pour obtenir une lecture honnête, il faut éviter de modifier mentalement les chiffres parce qu’une dépense paraît exceptionnelle. Un achat rare reste une sortie d’argent. Le noter comme tel permet ensuite de distinguer une vraie exception d’une habitude que l’on préfère ne pas voir. Cette approche est simple, mais elle demande d’accepter ce que l’application montre, même lorsque le résultat est moins confortable.
Je recommande aussi de consulter les dépenses à deux moments différents : rapidement après la saisie pour vérifier qu’il n’y a pas d’oubli, puis plus calmement à la fin d’une période. Le premier contrôle protège la qualité des données. Le second aide à décider quoi changer. Cette séparation entre collecte et analyse évite de juger chaque achat au moment où l’on l’enregistre.
Le passage entre le téléphone, le compte bancaire et la réalité
Le principal point de friction vient du fait que l’application ne devient utile que si l’utilisateur lui transmet les informations nécessaires. Mon compte bancaire reste la source du montant réellement débité, tandis que Gestion budget - dépenses sert à organiser et interpréter mes dépenses. Ce sont deux rôles différents, et il ne faut pas confondre le solde bancaire avec le budget que l’on choisit de respecter.
Ce passage manuel peut sembler moins pratique qu’une solution qui centralise automatiquement les comptes. En revanche, il donne davantage de contrôle sur ce que l’on souhaite suivre. Pour quelqu’un qui préfère ne pas relier toute sa vie financière à un service unique, cette approche peut être rassurante. Pour quelqu’un qui possède plusieurs comptes, une carte professionnelle et des dépenses partagées, elle peut rapidement demander trop d’efforts.
Il faut également décider comment traiter les dépenses communes. Si je paie un repas pour plusieurs personnes, je peux avoir besoin de distinguer la somme réellement assumée de la somme avancée temporairement. Une application simple ne remplace pas une règle personnelle. Avant de commencer, je choisirais donc une convention et je l’appliquerais toujours de la même façon, afin que les totaux restent comparables.
Captures d’écran
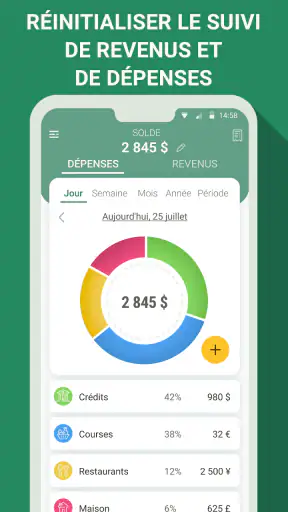
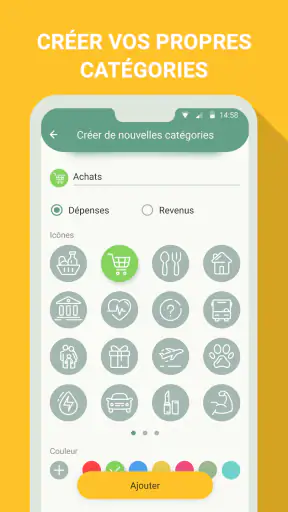
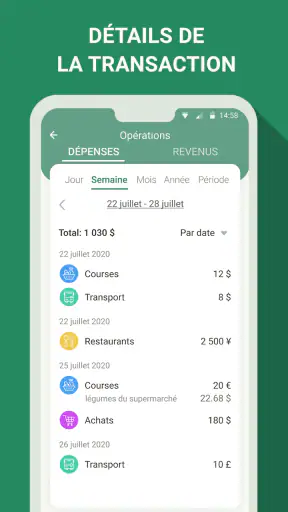
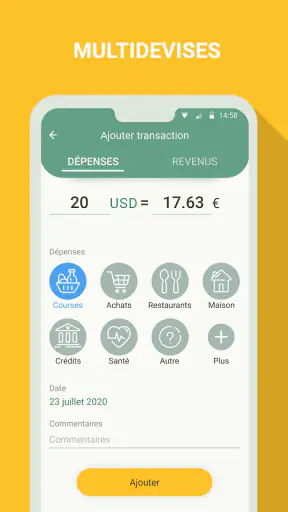
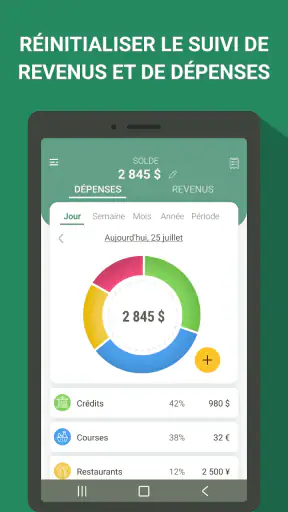
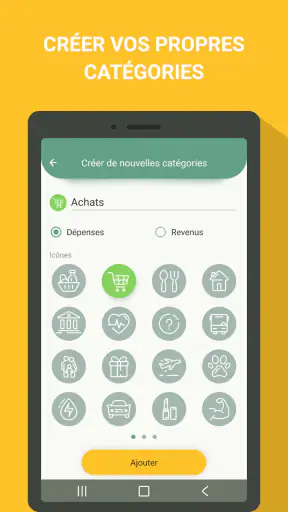
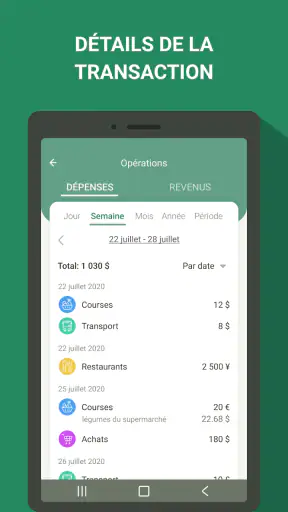
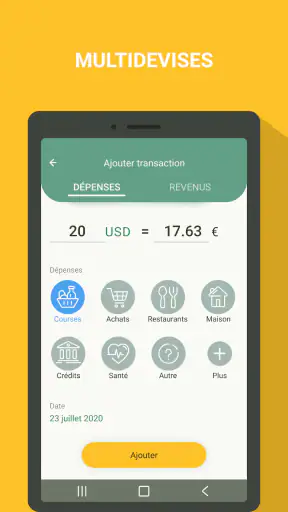
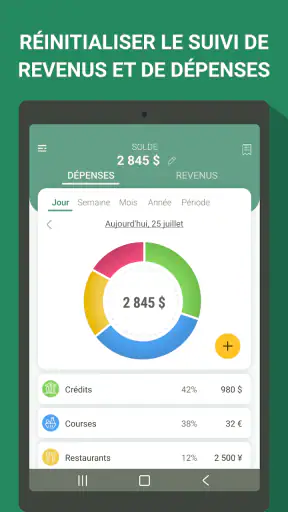
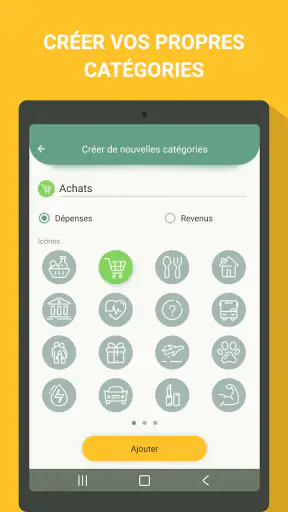
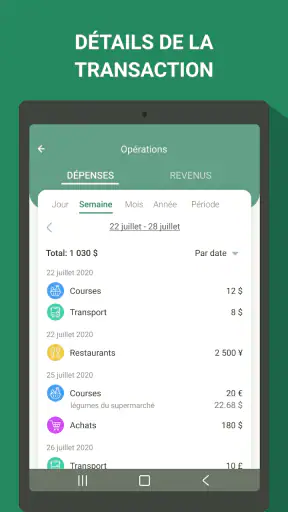
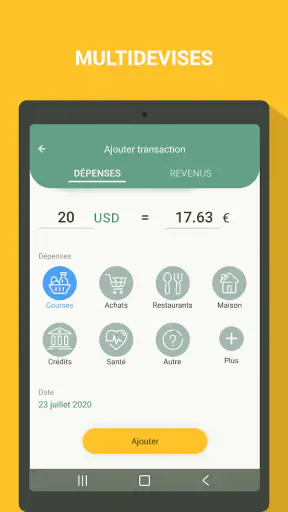
Un scénario quotidien : une semaine qui devient lisible
Imaginons une semaine ordinaire. Le lundi, je règle des courses et je les note. Le mardi, j’ajoute un déplacement et un déjeuner. Le mercredi, rien ne semble inhabituel. Le vendredi, plusieurs petits achats s’accumulent. Pris séparément, aucun ne paraît important. En consultant le suivi, je peux pourtant constater que les dépenses faites en déplacement reviennent plus souvent que prévu.
La décision utile n’est pas forcément de supprimer tout plaisir. Je peux préparer un repas certains jours, fixer une limite personnelle pour les achats spontanés ou prévoir une enveloppe dédiée aux sorties. L’application ne prend pas cette décision à ma place, et c’est plutôt sain : elle fournit une base concrète pour choisir, au lieu de présenter une recommandation automatique qui ne connaît pas mon quotidien.
Après quelques semaines, le bénéfice le plus intéressant peut être une meilleure anticipation. Je ne regarde plus seulement ce qui a déjà été dépensé ; je reconnais les situations qui provoquent les écarts. C’est une différence importante par rapport à une simple consultation du relevé bancaire. Le relevé décrit le passé, alors que le suivi peut m’aider à préparer le prochain choix.
Le résultat : un budget plus réaliste, pas une promesse de maîtrise parfaite
Le résultat que j’attends de cette application n’est pas une transformation instantanée de mes finances. C’est une vision plus précise de mes habitudes et une capacité à corriger progressivement ce qui me gêne. Si je constate que mon budget prévu ne correspond jamais à la réalité, je peux revoir mes limites au lieu de me reprocher chaque dépassement.
Cette nuance compte. Un budget trop strict devient souvent inutilisable, car il ne laisse aucune place aux imprévus. À l’inverse, un budget trop vague ne guide rien. Le suivi des dépenses permet de partir de faits concrets pour trouver un équilibre. Je l’utiliserais donc comme un outil d’observation pendant une première période, puis comme un support de décision une fois les habitudes mieux identifiées.
Pour un couple ou une famille, l’application peut aussi servir de point de discussion, à condition de ne pas considérer ses chiffres comme une vérité absolue sur les efforts de chacun. Les dépenses doivent être interprétées avec leur contexte. Un mois comprenant un déplacement exceptionnel ne se compare pas directement à un mois normal. La qualité du résultat dépend autant de cette lecture que de la saisie elle-même.
Ce que cette application change par rapport aux alternatives habituelles
La première alternative est le relevé bancaire. Il est pratique pour vérifier les transactions, mais il ne correspond pas toujours à la manière dont je veux réfléchir à mon budget. Une application dédiée peut offrir une vue plus intentionnelle : je ne consulte pas seulement ce qui a été prélevé, je construis un suivi qui répond à mes questions personnelles.
La deuxième alternative est le carnet papier. Il a l’avantage d’être immédiat et indépendant d’une interface, mais il devient moins agréable lorsqu’il faut retrouver une dépense ou comparer plusieurs périodes. Gestion budget - dépenses apporte un cadre numérique plus facile à consulter, tout en restant plus accessible qu’un tableur rempli de formules.
Le tableur reste préférable pour les utilisateurs qui veulent créer leurs propres calculs, gérer plusieurs sources de revenus ou établir des projections détaillées. Il offre une liberté que cette application ne cherche pas forcément à reproduire. En revanche, cette liberté demande du temps et une certaine aisance. Pour un suivi quotidien sans construction technique, l’application me paraît plus réaliste.
Les applications financières très complètes peuvent convenir à ceux qui veulent synchroniser de nombreux comptes, suivre des investissements ou automatiser une grande partie du classement. Elles deviennent toutefois plus lourdes à configurer et à comprendre. Ici, le compromis est différent : moins d’ambition apparente, mais une prise en main plus directe pour une personne qui veut simplement commencer à suivre ses dépenses.
Les limites qui peuvent interrompre le parcours
La première rupture est la saisie manuelle répétée. Même avec une interface agréable, il est facile d’oublier une dépense lorsque la journée est chargée. Un historique incomplet peut donner une fausse impression de contrôle. Si je sais déjà que je n’aurai pas la patience de noter mes achats, une solution davantage automatisée serait probablement mieux adaptée.
La deuxième limite concerne les besoins avancés. Une personne qui veut gérer des remboursements complexes, plusieurs budgets indépendants, des objectifs financiers détaillés ou une activité professionnelle risque de trouver ce format trop étroit. Ce n’est pas un défaut pour son public principal, mais c’est une raison de ne pas la choisir uniquement parce qu’elle est populaire.
Il faut aussi accepter que la simplicité puisse laisser davantage de décisions à l’utilisateur. Comment nommer une dépense ? Comment traiter un achat partagé ? Quand commencer une nouvelle période ? Ces questions ne sont pas forcément difficiles, mais elles influencent la cohérence du suivi. Je conseille de créer une petite règle personnelle avant de remplir l’application, plutôt que de changer de méthode chaque semaine.
Le modèle économique mérite également d’être pris en compte. L’application est gratuite, mais des achats intégrés peuvent aller d’environ 2 euros à près de 48 euros lorsqu’ils sont facturés par Google Play. Avant de valider une option payante, je vérifierais précisément ce qu’elle apporte à mon usage. Pour un suivi occasionnel, la version gratuite peut suffire ; pour une utilisation régulière, il faut comparer le coût avec celui d’un tableur ou d’une autre application de budget.
Compatibilité, évolution et choix du bon appareil
La version actuelle est la 1.14.0 et l’application fonctionne à partir d’Android 7.0. Cela la rend accessible à de nombreux téléphones qui ne sont plus récents, ce qui peut être utile si je souhaite réserver un ancien appareil au suivi financier. Je vérifierais tout de même la compatibilité affichée sur la boutique avant l’installation, surtout si mon téléphone utilise une version modifiée du système.
Le développeur indiqué est Cleaner + Antivirus + VPN company. Ce nom peut surprendre pour une application de finances, car il évoque d’abord des outils de sécurité et d’entretien du téléphone. Je ne tirerais pas de conclusion hâtive à partir du nom seul, mais je garderais une règle simple : pour toute application qui contient des informations budgétaires, je lis attentivement les écrans d’autorisation et je n’ajoute que les données nécessaires à mon objectif.
Sur iPhone, je chercherais une version clairement adaptée à iOS avant de prévoir une utilisation entre plusieurs appareils. Dans tous les cas, je ne supposerais pas automatiquement que mon suivi se retrouve identique sur chaque téléphone. Pour un usage individuel sur un seul appareil, ce point est moins gênant. Pour un couple qui veut consulter le même budget, il devient une question à régler avant de commencer.
À qui je la conseillerais vraiment
Je la conseillerais à quelqu’un qui veut répondre à une question précise : « Dans quelles habitudes mon argent disparaît-il ? » Elle est aussi pertinente pour une personne qui commence à établir un budget, pour un étudiant qui souhaite mieux répartir ses dépenses courantes ou pour un utilisateur qui préfère entrer lui-même ses informations plutôt que connecter automatiquement ses comptes.
Je la conseillerais moins à une personne qui cherche un tableau de bord financier complet. Si le besoin principal est l’automatisation, la consolidation de plusieurs comptes ou l’analyse très détaillée, une alternative plus spécialisée fera gagner du temps malgré une configuration probablement plus longue. De même, si le suivi des dépenses est destiné à une entreprise ou à une activité indépendante, il vaut mieux choisir un outil conçu pour la comptabilité concernée.
Pour tirer le meilleur parti de l’application, je commencerais sans chercher à tout perfectionner. Je noterais les dépenses réellement effectuées, je garderais des catégories compréhensibles, puis j’observerais les tendances. Après cette première phase, je modifierais seulement les règles qui empêchent une lecture claire. Cette méthode évite de passer plus de temps à organiser le système qu’à comprendre ses finances.
Mon verdict après le parcours complet
Gestion budget - dépenses réussit surtout son pari de simplicité. Elle transforme le suivi financier en une routine abordable, avec un chemin logique allant de la saisie d’un achat à une décision plus réfléchie. Son intérêt ne vient pas d’une promesse de gérer automatiquement toute ma vie financière, mais de la possibilité de rendre visibles des habitudes que je ne regardais pas vraiment.
Son point faible est le même que sa force : le parcours reste volontairement direct. Je garde la responsabilité de saisir les dépenses, de définir mes règles et d’interpréter les résultats. Pour moi, c’est acceptable si je veux reprendre progressivement la main. Pour quelqu’un qui attend une automatisation complète, cela peut devenir une source d’abandon.
Avec une note moyenne de 4,8, une présence de plus de 10 millions d’installations et un accès gratuit au départ, elle mérite d’être essayée par les débutants en gestion des dépenses. Je la choisirais pour établir une routine claire, pas pour remplacer une banque, un tableur expert ou un outil comptable. Le meilleur usage de cette application consiste à l’ouvrir assez souvent pour transformer les chiffres en décisions concrètes.
FAQ sur Gestion budget - dépenses
Qu’est-ce que l’application Gestion budget - dépenses et à quoi sert-elle ?
Gestion budget - dépenses est une application conçue pour suivre plus facilement ses finances personnelles. Elle permet généralement d’enregistrer les revenus et les achats, de classer les dépenses par catégories et de consulter l’évolution du budget à l’aide de résumés ou de graphiques. Elle peut convenir aux utilisateurs qui souhaitent mieux comprendre leurs habitudes de consommation et éviter les dépassements mensuels.
Comment ajouter une dépense ou un revenu dans Gestion budget - dépenses ?
L’ajout d’une opération se fait habituellement depuis l’écran principal, en indiquant le montant, la date, la catégorie et, si nécessaire, une courte note. Il est possible d’enregistrer aussi bien les dépenses quotidiennes que les revenus réguliers ou exceptionnels. Pour obtenir des statistiques fiables, il est important de saisir les opérations avec précision et de vérifier régulièrement les informations enregistrées.
L’application permet-elle de créer un budget mensuel et de suivre ses limites ?
Oui, l’un de ses principaux intérêts est de vous aider à définir des limites de dépenses selon vos besoins. Vous pouvez répartir votre budget entre différentes catégories, comme l’alimentation, le logement, les transports ou les loisirs, puis comparer les montants prévus avec les dépenses réellement effectuées. Cette présentation permet d’identifier rapidement les catégories qui consomment le plus de ressources.
Mes données financières sont-elles protégées dans Gestion budget - dépenses ?
Avant d’utiliser l’application, il est conseillé de consulter sa politique de confidentialité afin de comprendre comment les données sont stockées et utilisées. Évitez de saisir des informations bancaires sensibles si elles ne sont pas indispensables. Si l’application propose un code PIN, une authentification biométrique ou une sauvegarde sécurisée, activez ces options pour limiter l’accès à vos informations personnelles en cas de perte ou de partage du téléphone.
Gestion budget - dépenses est-elle gratuite et fonctionne-t-elle sans connexion Internet ?
La disponibilité des fonctions gratuites et payantes peut varier selon la version installée et la plateforme utilisée. Certaines fonctionnalités avancées, comme les rapports détaillés, la synchronisation ou la suppression des publicités, peuvent être proposées séparément. Pour la saisie locale des dépenses, une connexion permanente n’est généralement pas nécessaire, mais Internet peut être requis pour les sauvegardes, les mises à jour ou certaines fonctions synchronisées.